Tamamlayıcı Sağlık Sigortasında Check-Up Rehberi [2026]
Check-up hakkın varken hangi testleri ücretsiz alabileceğini, hangi hastanelerde geçerli olduğunu ve poliçenin hangi şartlarda devreye girdiğini bilmiyorsan, her yıl aynı kararsızlığı yaşarsın. Tam da bu yüzden tamamlayıcı sağlık sigortasında check-up konusunu sade, kanıta dayalı ve sahada işe yarayan bir çerçevede ele almak istiyorum. Kendi tecrübemle söyleyebilirim ki, insanlar poliçeyi satın alırken yatarak tedavi teminatına odaklanıyor; check-up gibi koruyucu sağlık avantajlarını ise çoğu zaman ikinci plana itiyor. Oysa erken fark edilen riskler, hem sağlık hem bütçe açısından ciddi fark yaratır.
Check-up hakkı tam olarak ne anlama gelir?
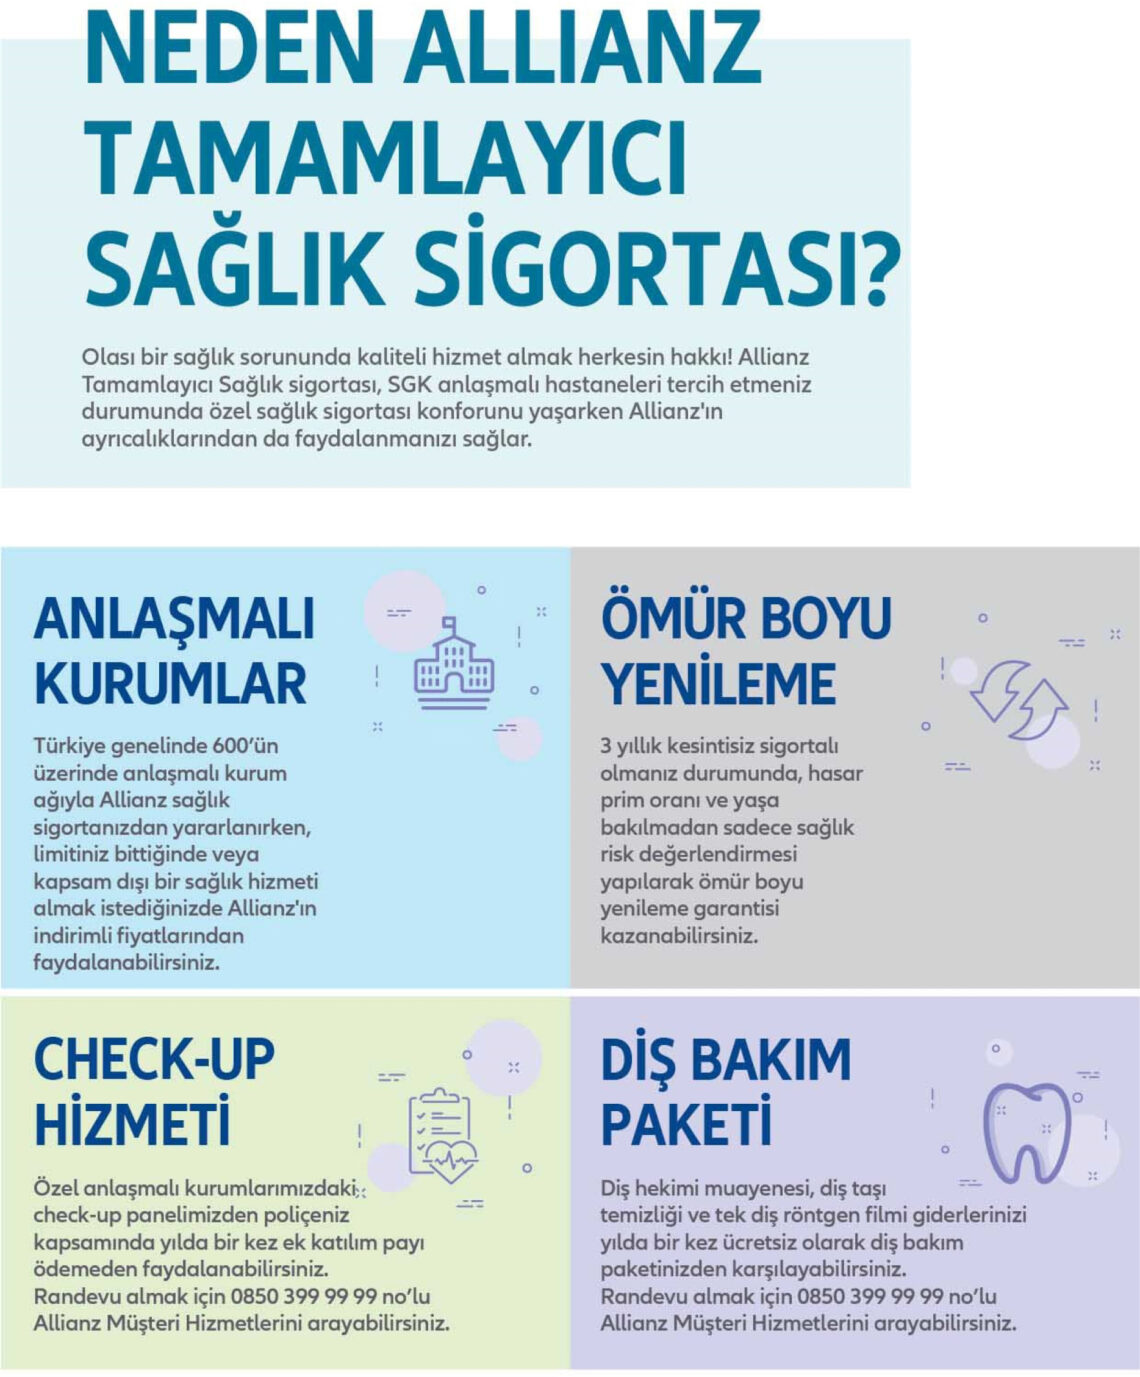
Tamamlayıcı sağlık sigortasında check-up, poliçenin sunduğu ek hizmetlerden biri olarak karşına çıkar. Buradaki temel mantık şudur: Anlaşmalı özel hastanede ya da sağlık kuruluşunda, belirlenmiş tetkikleri belirli kurallar içinde yaptırırsın. Ancak her poliçe aynı kapsamı vermez. Bazı şirketler yılda 1 kez standart paket tanımlar, bazıları yaşa ve cinsiyete göre daha geniş tarama sunar, bazıları ise check-up hakkını ek paket olarak verir.
Burada ilk ayrımı netleştirelim: Tamamlayıcı sağlık sigortası, SGK ile anlaşmalı özel sağlık kurumlarında fark ücretinin büyük bölümünü ya da tamamını poliçe şartlarına göre karşılar. Check-up ise çoğu zaman tedavi değil, tarama hizmeti niteliği taşır. Bu yüzden ana teminatın içinde otomatik yer almayabilir. Poliçenin özel şartlarını okumadan “Sigortam var, check-up da var” diye düşünmek hata olur.
Türkiye’de özel sağlık sigortaları ve tamamlayıcı sağlık sigortaları alanında şirketler arasında ciddi ürün farkı bulunur. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu tarafından denetlenen yapı içinde her şirket, ürün eklerini ve istisnalarını farklı biçimde tasarlar. Yani aynı prim bandındaki iki poliçe arasında check-up kapsamı bakımından belirgin fark görebilirsin.
Check-up paketlerinde en sık yer alan işlemler şunlardır:
– Dahiliye ya da iç hastalıkları muayenesi
– Tam kan sayımı
– Açlık kan şekeri
– Kolesterol ve lipid paneli
– Karaciğer ve böbrek fonksiyon testleri
– Tam idrar tahlili
– EKG
– Akciğer grafisi
– Kadınlarda smear veya meme görüntüleme yönlendirmesi
– Erkeklerde yaşa göre PSA değerlendirmesi
Burada önemli nokta şu: Paket ismi aynı olsa bile içerik aynı olmayabilir. Bir şirket lipid panelini tam verirken diğeri sadece total kolesterole bakabilir. Bir kurum doktor değerlendirmesini pakete dahil ederken diğeri sadece tetkik sunabilir.
Poliçede check-up kapsamını doğru okuma yöntemi
Bir poliçede check-up hakkını anlamak için sadece broşüre bakma. Asıl belirleyici belge özel şartlardır. Yıllar süren sigorta ürünleri takibim gösteriyor ki, en çok sorun çıkan alan broşürde görülen vaat ile poliçedeki operasyonel şart arasındaki farktır. Bu yüzden aşağıdaki sırayla ilerlemen işini kolaylaştırır.
1. Check-up teminatı ana planda mı, ek hizmette mi?
Önce ürün özetinde check-up ifadesini ara. Eğer “ek hizmet”, “kampanya”, “asistans”, “network avantajı” gibi başlıklar altında yer alıyorsa, bu hak kalıcı teminat değil dönemsel avantaj olabilir. Böyle durumlarda yenileme döneminde aynı hizmet devam etmeyebilir.
2. Yılda kaç kez kullanım hakkın var?
Çoğu poliçe yılda 1 kullanım tanımlar. Bazı kurumsal planlarda yaş veya plan seviyesine göre sayı artabilir. Ancak aynı yıl içinde tekrar kullanmak istediğinde sistem onay vermeyebilir. Bu ayrıntı özellikle aile poliçelerinde karışır; her kişi için ayrı hak mı var, yoksa poliçe bazında tek kullanım mı tanımlı, netleştirmen gerekir.
3. Hangi kurumlarda geçerli?
Check-up hakkı tüm anlaşmalı hastanelerde geçmeyebilir. Sigorta şirketi bazen yalnızca belirli network içinde kullanım açar. Örneğin ameliyat ve muayene için geniş ağ sunan şirket, check-up için daha dar liste belirleyebilir. Randevu almadan önce kurumun sadece “anlaşmalı hastane” olmasına değil, “check-up hizmeti için yetkili kurum” olup olmadığına bak.
4. Ön onay gerekiyor mu?
Bazı şirketler check-up için provizyon istemezken bazıları çağrı merkezi kaydı veya mobil uygulama yönlendirmesi ister. Bu adımı atladığında hastane seni ücretli hasta gibi işleyebilir. Sonradan iade almak da her zaman kolay olmaz.
5. Yaş, cinsiyet ve risk grubuna göre içerik değişiyor mu?
Tıbbi taramalar yaşla birlikte değişir. Dünya Sağlık Örgütü ve birçok ulusal sağlık otoritesi, tarama yaklaşımında yaş ve risk faktörlerini temel alır. Örneğin kan basıncı, kan şekeri ve lipid takibi geniş erişkin popülasyonda önem taşırken; kolon, meme veya serviks taramaları belirli yaş gruplarında öne çıkar. Bu yüzden 25 yaşındaki biriyle 50 yaşındaki birinin “ideal check-up” içeriği aynı olmaz.
Check-up planını seçerken hangi veriye güvenmelisin?
Sağlık taramalarında asıl amaç, belirti vermeden ilerleyen riskleri erken yakalamaktır. Bunu neden ciddiye alman gerektiğini veriler açık biçimde gösteriyor. Dünya Sağlık Örgütü’ne göre kardiyovasküler hastalıklar dünyada ölümlerin başlıca nedenleri arasında yer alıyor. Yüksek tansiyon, yüksek kolesterol, diyabet ve sigara kullanımı gibi risklerin erken saptanması, daha ağır tabloların önüne geçme şansını artırıyor.
Uluslararası Diyabet Federasyonu verileri, diyabetin yetişkin nüfusta çok geniş bir yayılıma sahip olduğunu ortaya koyuyor. Üstelik birçok kişi uzun süre tanı almadan yaşamını sürdürüyor. Check-up içindeki açlık kan şekeri, HbA1c veya benzeri testler bu sessiz ilerleyişi fark etmek için değer taşır.
Meme ve rahim ağzı kanseri gibi alanlarda da tarama programlarının erken tanı açısından etkisi güçlü biçimde kabul görüyor. Burada dikkat etmen gereken nokta, sigorta paketinin bu taramayı doğrudan karşılayıp karşılamadığı değil; seni uygun branşa yönlendirip yönlendirmediğidir. Bazı paketler yalnızca temel laboratuvar ve muayene verir, ileri taramaları kapsam dışı bırakır.
Kendi tecrübemle söyleyebilirim ki, iyi bir check-up paketi sadece çok sayıda test içeren paket değildir. Asıl değer, şu üç unsurun bir araya gelmesinde ortaya çıkar:
– Tıbbi olarak anlamlı test seçimi
– Doktor değerlendirmesi
– Sonuçlara göre net yönlendirme
Gereksiz test yoğunluğu bazen fayda değil kafa karışıklığı yaratır. Akademik çevrelerde de gereksiz taramanın yanlış pozitif sonuç, ek maliyet ve gereksiz ileri tetkik riskini artırdığı sıkça vurgulanır. Bu nedenle “en kapsamlı” paket yerine “yaşına ve risk profiline uygun” paket daha mantıklıdır.
Adım adım tamamlayıcı sağlık sigortasında check-up kullanımı
Check-up hakkını verimli kullanmak için planlı hareket et. En sık yapılan hata, randevu gününde neyin karşılanacağını öğrenmeye çalışmaktır. Doğru sıra şöyle ilerler:
1. Poliçe özel şartlarını aç.
Check-up, tarama, ek hizmet, koruyucu hizmet veya asistans başlıklarını bul. Yılda kaç kez kullanım olduğunu not al.
2. Şirketten yazılı teyit iste.
Çağrı merkezi görüşmesi sonrası SMS, e-posta veya uygulama ekran görüntüsü al. Çünkü sözlü bilgi ile hastane ekranı bazen aynı olmayabilir.
3. Hastaneyi arayıp paket içeriğini sor.
“Sigorta check-up paketi” adı altında hangi testlerin yer aldığını tek tek öğren. Dahiliye muayenesi var mı, doktor sonuçları aynı gün yorumluyor mu, aç gelmen gerekiyor mu, öğren.
4. Kendi risk profilini düşün.
Ailende diyabet, hipertansiyon, tiroit hastalığı, kalp hastalığı varsa bunu randevu öncesi bildir. Basit bir bilgi, doktorun ek yönlendirme kararını etkileyebilir.
5. Önce temel taramaları tamamla.
Kan basıncı, kilo, bel çevresi, kan şekeri, lipid paneli gibi temel ölçümler koruyucu sağlık takibinde güçlü başlangıçtır. Özellikle erişkin nüfusta bu veriler yaşam tarzı risklerini net gösterir.
6. Sonuçları tek başına yorumlama.
Testler normal sınırda görünse bile aile öyküsü, yaş, ilaç kullanımı ve yaşam tarzı tabloyu değiştirir. Dahiliye görüşmesi bu yüzden kritik rol oynar.
7. Bir sonraki yılı planla.
Check-up raporunu dijital ortamda sakla. Yıllık değişim, tek bir sonuçtan daha fazla anlam taşır. Özellikle kolesterol, glukoz, karaciğer enzimleri ve tansiyon takibinde trend önemlidir.
En sık karşılaşılan kapsam dışı durumlar
Sigortalılar çoğu zaman “Check-up var” ifadesini sınırsız tarama gibi algılar. Oysa uygulamada kapsam dışı kalan noktalar nettir.
Sık görülen kapsam dışı örnekler:
– İleri görüntüleme talepleri
– Vitamin ve mineral panellerinin tamamı
– Hormon testlerinin genişletilmiş versiyonları
– Doktorun check-up dışında istediği ek branş muayeneleri
– Aynı yıl ikinci kez paket kullanımı
– Anlaşmasız kurumda yapılan tarama
– Estetik veya wellness odaklı testler
Burada hastane tarafı da fark ücreti çıkarabilir. Örneğin paket içindeki testler ücretsizken ek olarak D vitamini, B12, tiroit paneli veya abdominal ultrason istersen ücret doğabilir. Bu yüzden randevu öncesi “Paket dışı istersem fiyat ne olur?” diye sorman akıllıca olur.
Yaşa ve risk profiline göre check-up beklentisi nasıl değişir?
25 yaşındaki aktif bir yetişkin ile 55 yaşındaki masa başı çalışan için aynı kontrol listesi mantıklı olmaz. Koruyucu sağlık taramaları kişiselleşmelidir. ABD Önleyici Hizmetler Görev Gücü, Avrupa kılavuzları ve çeşitli uzmanlık dernekleri de taramaları yaş, cinsiyet ve risk faktörüne göre şekillendirir.
Yaklaşımı basit düşün:
– 20’li ve 30’lu yaşlarda temel hedef, sessiz metabolik riskleri görmek
– 40’lı yaşlarda kardiyometabolik risklerin takibini sıkılaştırmak
– 50 yaş ve sonrasında kanser taramaları ve kronik hastalık izlemini genişletmek
Eğer sigara kullanıyorsan, kilon yüksekse, düzensiz uyuyorsan veya aile öykün güçlüyse, standart check-up paketi sana dar gelebilir. Böyle bir durumda sigorta paketinin sunduğu temel taramayı kullanıp eksik kalan alanları doktor yönlendirmesiyle tamamlamak daha doğru olur.
Randevu gününde işini kolaylaştıran gerçek saha notları
Poliçede hakkın olsa bile uygulamada küçük ayrıntılar günü zorlaştırabilir. Yıllar süren sağlık sigortası içerikleri üretiminde ve kullanıcı geri bildirimlerinde en sık tekrar eden pratik noktaları burada topluyorum.
– Randevu saatinden 8 ila 12 saat önce açlık gerekip gerekmediğini mutlaka sor.
– Düzenli ilaç kullanıyorsan, ilacı bırakıp bırakmaman gerektiğini sadece doktor ya da sağlık kurumu söyler; kendi başına karar verme.
– Kadınlar için adet dönemi bazı testlerin zamanlamasını etkileyebilir.
– Sabah erken saat randevuları laboratuvar akışında daha hızlı ilerler.
– Sonuçların aynı gün çıkıp çıkmadığını öğren; bazı kurumlar doktor değerlendirmesini başka güne bırakır.
– Eski tahlillerini yanında götür; kıyas yapınca daha anlamlı yorum alırsın.
– Kimlik, SGK bilgisi ve sigorta poliçe numarasını hazır tut.
Özgür Makale için sağlık sigortası başlıklarında yaptığım içerik incelemelerinde en çok dikkat çeken sorun, kullanıcıların check-up ile ayrıntılı teşhis paketini birbirine karıştırması oldu. Aslında check-up bir başlangıç ekranıdır; tanı koyma sürecinin tamamı değildir. Bu ayrımı net kurduğunda beklentin gerçekçi olur ve gereksiz ücret sürprizi yaşamazsın.
Check-up sonrası raporu nasıl okumalı ve neyi ertelememelisin?
Raporda referans aralığı normal görünse bile tek başına rahatlama. Özellikle sınırda yüksek LDL, açlık şekeri, karaciğer enzimi ya da tansiyon değeri varsa bunu yaşam tarzı sinyali olarak kabul et. Birçok kronik sorun yıllar içinde yavaş ilerler. Erken dönemde fark edilen küçük sapmalar, ileride daha büyük sorunları engelleyebilir.
Şu durumlarda bekleme:
– Açlık şekeri veya HbA1c yüksek geldiyse
– LDL kolesterol belirgin yükseldiyse
– Tansiyon ölçümleri tekrar tekrar yüksekse
– EKG’de yorum gerektiren bulgu çıktıysa
– İdrar testinde kan, protein veya enfeksiyon şüphesi varsa
– Doktor ek branş önerdiyse
Özgür Makale okurları için altını özellikle çizmek isterim: Check-up raporu “iyi ya da kötü” diye tek satırlık hüküm vermez. Rapor, yaşam tarzı düzeni, aile öyküsü ve fizik muayene ile birlikte anlam kazanır. Bu yüzden dosyanı bir sonraki yıl karşılaştırmalı kullanman, tek seferlik bakıştan daha değerlidir.
Sıkça Sorulan Sorular
Tamamlayıcı sağlık sigortası check-up hizmetini her poliçe verir mi?
Hayır. Bazı poliçeler verir, bazıları ek hizmet olarak sunar, bazıları hiç sunmaz. Özel şartları kontrol etmelisin.
Check-up için provizyon almak gerekir mi?
Şirkete göre değişir. Bazı sigorta şirketleri otomatik kullanım açar, bazıları ön kayıt ister.
Check-up hakkımı istediğim özel hastanede kullanabilir miyim?
Hayır. Her anlaşmalı hastane check-up için yetkili olmayabilir. Kurum listesini önceden doğrula.
Check-up paketine ek test istersem sigorta karşılar mı?
Çoğu durumda karşılamaz. Paket dışı testler için ücret çıkabilir.
Yılda birden fazla check-up yaptırabilir miyim?
Poliçenin tanımına bağlıdır. En yaygın uygulama yılda 1 kullanımdır.
Check-up yaptırmak için hasta olmak gerekir mi?
Hayır. Check-up zaten belirti olmasa da genel sağlık durumunu taramak için yapılır.
Check-up sonuçları normalse yine doktora görünmeli miyim?
Evet, kısa bir doktor değerlendirmesi önem taşır. Sayılar tek başına tam tabloyu vermez.
Poliçende check-up hakkı olup olmadığını bugün kontrol et ve randevu almadan önce hastaneden paket içeriğini yazılı olarak iste. En çok merak ettiğin konu şu mu: Hangi testler gerçekten gerekli? İstersen bunu yorumlarda yaz, bir sonraki içerikte yaşa ve risk profiline göre en mantıklı check-up planını ele alalım.